穿戴VR/AR设备 电子产品新增长点的崛起与挑战
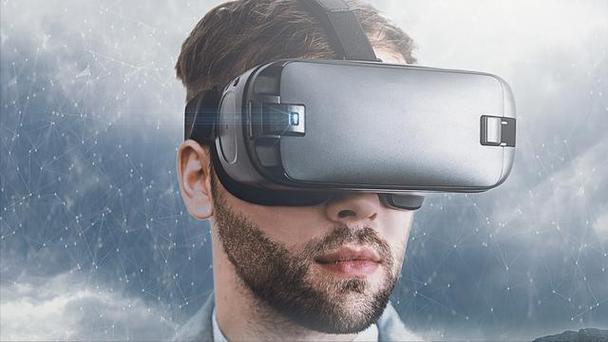
随着元宇宙概念的兴起和技术的持续突破,虚拟现实(VR)与增强现实(AR)设备正从极客玩具逐步走向大众消费市场。业界普遍认为,穿戴VR/AR设备有望成为继智能手机之后电子产品领域最强劲的新增长点。这一判断基于技术演进、市场需求和产业生态的多重驱动,同时也面临着一系列现实挑战。
一、技术迭代驱动体验升级
VR/AR设备的核心竞争力在于沉浸感与交互自然度。当前,头显设备在分辨率、刷新率、视场角和重量体积等方面已取得显著进步。 pancake光学方案使设备更轻薄, Micro-OLED显示屏带来更清晰画质, inside-out追踪技术让用户无需外部基站即可自由移动。与此手势识别、眼动追踪和面部表情捕捉等交互技术日益成熟,大幅降低了使用门槛。这些技术进步使得VR/AR设备从“可用”向“好用”迈进,为市场爆发奠定了硬件基础。
二、应用场景拓宽市场边界
早期VR设备主要面向游戏爱好者,内容生态相对单一。如今,AR/VR应用已渗透至教育、医疗、工业、零售和社交等多个领域。在教育培训中,学生可通过VR模拟危险实验或历史场景;在工业制造中,AR远程协助可提升维修效率;在医疗领域,VR用于疼痛管理和手术训练;在社交方面,VR会议和虚拟聚会逐渐流行。应用场景的多元化意味着设备不再局限于小众市场,而是具备成为通用计算平台的潜力,从而极大拓展了增长空间。
三、产业链成熟与巨头入局
电子产品的新增长点离不开完整产业链的支撑。目前,从芯片(如高通骁龙XR系列)、显示面板、光学模组到整机制造,VR/AR产业链已初步形成规模。Meta、苹果、索尼、字节跳动等科技巨头纷纷加大投入,推动了关键零部件的成本下降和产能提升。尤其是苹果Vision Pro的发布,虽然定位高端,但为行业树立了体验标杆,并带动了上下游供应链的活跃。巨头的竞争将加速技术普及和价格下探,进一步释放消费需求。
四、政策环境与市场需求双重利好
多国政府将VR/AR视为数字经济的重要方向,出台政策支持相关技术研发和产业应用。例如,中国在《虚拟现实与行业应用融合发展行动计划》中明确提出产业规模目标,鼓励虚拟现实与文旅、教育等行业的融合。消费端,随着Z世代成为消费主体,他们对沉浸式娱乐和数字化体验有着天然偏好,愿意为新型电子产品付费。企业端,远程协作和数字化转型需求也在推动AR/VR设备的商用采购。
五、挑战不容忽视:价格、内容与舒适度
尽管前景乐观,但VR/AR设备要真正成为电子产品的新增长点,仍需跨越几道坎。首先是价格,高端设备动辄数千元甚至上万元,制约了普及速度;其次是内容生态,杀手级应用仍然稀缺,用户购买后容易因内容不足而闲置;第三是佩戴舒适度,长时间使用导致的眩晕、眼疲劳和压迫感尚未彻底解决。隐私安全、社会接受度和行业标准不统一等也是潜在障碍。
六、未来展望:从新增长点到主流终端
穿戴VR/AR设备正处在从早期采用者向早期大众过渡的关键阶段。随着Micro-LED、光波导、6G通信和AI生成内容(AIGC)等技术的发展,VR/AR设备将变得更加轻便、智能和易用。未来五年内,我们有望看到分体式AR眼镜和混合现实(MR)头显在消费市场逐步放量增长。虽然短期内难以完全替代智能手机,但VR/AR设备很可能成为继PC、手机之后的下一个十亿级智能终端品类,并作为电子产品的新增长点,带动整个产业进入新一轮创新周期。
对于电子产业而言,抓住VR/AR带来的芯片、显示、传感器和整机制造机遇,构建开放的内容与应用生态,将是赢得未来竞争的关键。
如若转载,请注明出处:http://www.zhipink.com/product/45.html
更新时间:2026-11-01 02:52:01